Domain umweltlaboratorium.de kaufen?
Wir ziehen mit dem Projekt
umweltlaboratorium.de um.
Sind Sie am Kauf der Domain
umweltlaboratorium.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain umweltlaboratorium.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Was sind aktiv und Passivkonten?
Was sind aktiv und Passivkonten? Aktivkonten sind Konten, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Vorräte und Maschinen. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten eines Unternehmens, wie z.B. Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Durch die Trennung von Aktiv- und Passivkonten in der Buchhaltung wird die Bilanzstruktur eines Unternehmens transparent dargestellt und ermöglicht eine genaue Analyse der finanziellen Situation. Die Summe der Aktivkonten sollte immer mit der Summe der Passivkonten übereinstimmen, um das Grundprinzip der doppelten Buchführung zu erfüllen. **

Ähnliche Suchbegriffe für Passivkonten
Top-Angebote
Produkte zum Begriff Passivkonten:
-
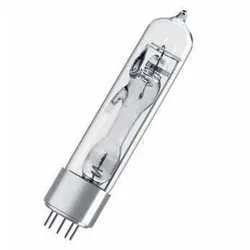
OSRAM HgCd10 Spektroskopie-Lampe HG/Cd10 – Entladungslampe für Labor & optische AnalyseOSRAM HG CD/10 1A PICO SPEKTRAL Die OSRAM HG CD/10 1A PICO ist eine Spektrallampe auf Quecksilber-Kadmium-Basis für präzise Anwendungen in der Spektroskopie und analytischen Wissenschaft. Sie dient als definierte Strahlungsquelle zur Untersuchung und Kalibrierung optischer Systeme in Forschung, Physik, Chemie und Medizin. Aufgrund ihres spezifischen Emissionsverhaltens wird sie nicht zur Beleuchtung eingesetzt, sondern ausschließlich für Mess- und Analysezwecke verwendet. Technische Daten Leistung: 25 W Spannung (Brennspannung): 30 V Stromstärke: 1,0 A Stromart: AC Gesamtlänge: 102 mm Durchmesser: 21 mm Wendellänge: 7 mm Wendeldurchmesser: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Kadmium-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie und Spektralanalyse Chemische Forschung und Laboranwendungen Medizinische Analyseverfahren Produktvorteile Präzise definierte Spektrallinien für Messzwecke Stabile und reproduzierbare Emission Geeignet für hochgenaue optische Kalibrierungen Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Kadmium-Spektrallampe Speziell für wissenschaftliche Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für spektrale Analyseverfahren Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und Kadmium und ist daher umwelt- und gesundheitsgefährdend bei Beschädigung. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorschriften.310,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hamann, Karen: Psychologie im UmweltschutzPsychologie im Umweltschutz , Handbuch zur Förderung nachhaltigen Handelns , Sonstige > Motorkühlung , Erscheinungsjahr: 20160707, Produktform: Kartoniert, Autoren: Hamann, Karen~Baumann, Anna~Löschinger, Daniel, Seitenzahl/Blattzahl: 144, Keyword: BNE; Bildung; Bildung für nachhaltige Entwicklung; Nachhaltigkeitskommunikation; Naturschutz; Naturverständnis; Schule; Transfomation, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz, Fachkategorie: Psychologie~Umweltschutz, Nachhaltigkeit, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Nachhaltigkeit, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oekom Verlag GmbH, Verlag: Oekom Verlag GmbH, Verlag: oekom verlag, Länge: 208, Breite: 146, Höhe: 12, Gewicht: 227, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 142543922,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Messung der impliziten Einstellung zum Thema Umweltschutz. Vorschlag einer Messmethodik, Taschenbuch von Beate Höhn, GRIN, 978-3-668-31770-3Messung Der Impliziten Einstellung Zum Thema Umweltschutz. Vorschlag Einer Messmethodik, Taschenbuch Von Beate Höhn, Grin, 978-3-668-31770-3, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kritische Analyse der Erforderlichkeit einer umfassenderen Regulierung der Prüfung kapitalmarktorientierter Unternehmen, Taschenbuch von DanielKritische Analyse Der Erforderlichkeit Einer Umfassenderen Regulierung Der Prüfung Kapitalmarktorientierter Unternehmen, Taschenbuch Von Daniel Schreiber, Grin, 978-3-656-09925-3, Seitenanzahl: 3219,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind aktiv und was Passivkonten?
Aktivkonten sind Konten in der Buchhaltung, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Konten, Vorräte und Maschinen. Diese Konten zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten des Unternehmens, wie z.B. Darlehen, Lieferantenkredite und Rückstellungen. Sie zeigen, wem das Unternehmen Geld schuldet und welche Verpflichtungen es hat. Zusammen bilden Aktiv- und Passivkonten die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
-
Woran erkennt man Aktiv- und Passivkonten?
Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen, wie z.B. Bankkonten oder Forderungen aus Lieferungen und Leistungen. Passivkonten hingegen repräsentieren Verbindlichkeiten oder Eigenkapital, wie z.B. Darlehen oder das gezeichnete Kapital. Man erkennt Aktivkonten daran, dass sie auf der linken Seite der Bilanz stehen, während Passivkonten auf der rechten Seite der Bilanz stehen. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens erfassen. Auf Aktivkonten werden die Vermögenswerte wie z.B. Bargeld, Forderungen oder Sachanlagen erfasst, während auf Passivkonten die Schulden wie z.B. Verbindlichkeiten oder Eigenkapital verbucht werden. Durch die Erfassung auf Bestandskonten kann der aktuelle Stand des Vermögens und der Schulden eines Unternehmens ermittelt werden. **
-
Sind alle Erfolgskonten wie Passivkonten zu behandeln?
Nein, nicht alle Erfolgskonten sind wie Passivkonten zu behandeln. Erfolgskonten werden verwendet, um Einnahmen, Ausgaben, Gewinne und Verluste zu verfolgen. Während Passivkonten die Verbindlichkeiten eines Unternehmens darstellen, sind Erfolgskonten Teil des Eigenkapitals und werden am Ende des Geschäftsjahres auf das Eigenkapitalkonto übertragen. **


Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens widerspiegeln. Aktivkonten erfassen alle Vermögenswerte, wie z.B. Bargeld, Forderungen oder Maschinen, während Passivkonten die Schulden und Verbindlichkeiten, wie z.B. Kredite oder Lieferantenverbindlichkeiten, abbilden. Durch die Erfassung dieser Konten kann das Unternehmen den aktuellen Stand seines Vermögens und seiner Schulden ermitteln. **
Warum bezeichnet man aktiv und Passivkonten als bestandskonten?
Aktiv- und Passivkonten werden als Bestandskonten bezeichnet, da sie die finanziellen Positionen eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. Aktivkonten zeigen die Vermögenswerte und Forderungen des Unternehmens, während Passivkonten die Verbindlichkeiten und Eigenkapitalpositionen darstellen. Diese Konten sind wichtig, um den finanziellen Zustand eines Unternehmens zu analysieren und um festzustellen, ob es über genügend Vermögenswerte verfügt, um seine Verbindlichkeiten zu decken. Durch die Unterscheidung zwischen Aktiv- und Passivkonten können Unternehmen ihre finanzielle Stabilität und Leistungsfähigkeit besser beurteilen. **
Top-Angebote
Produkte zum Begriff Passivkonten:
-
Messung und Prüfung der elektromagnetischen Verträglichkeit (EMV) von Fahrzeugkomponenten mit der Streifenleitung, Taschenbuch von Marius Strobl,Messung Und Prüfung Der Elektromagnetischen Verträglichkeit (emv) Von Fahrzeugkomponenten Mit Der Streifenleitung, Taschenbuch Von Marius Strobl, Grin, 978-3-656-53178-4, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vergleichende Analyse verschiedener Techniken zur Messung der menschlichen Körperkerntemperatur. Messwertniveaus und Seitenunterschiede, TaschenbuchVergleichende Analyse Verschiedener Techniken Zur Messung Der Menschlichen Körperkerntemperatur. Messwertniveaus Und Seitenunterschiede, Taschenbuch Von Claudia Possel, Grin, 978-3-668-68343-3, Seitenanzahl: 6427,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OSRAM HgCd10 Spektroskopie-Lampe HG/Cd10 – Entladungslampe für Labor & optische AnalyseOSRAM HG CD/10 1A PICO SPEKTRAL Die OSRAM HG CD/10 1A PICO ist eine Spektrallampe auf Quecksilber-Kadmium-Basis für präzise Anwendungen in der Spektroskopie und analytischen Wissenschaft. Sie dient als definierte Strahlungsquelle zur Untersuchung und Kalibrierung optischer Systeme in Forschung, Physik, Chemie und Medizin. Aufgrund ihres spezifischen Emissionsverhaltens wird sie nicht zur Beleuchtung eingesetzt, sondern ausschließlich für Mess- und Analysezwecke verwendet. Technische Daten Leistung: 25 W Spannung (Brennspannung): 30 V Stromstärke: 1,0 A Stromart: AC Gesamtlänge: 102 mm Durchmesser: 21 mm Wendellänge: 7 mm Wendeldurchmesser: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Kadmium-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie und Spektralanalyse Chemische Forschung und Laboranwendungen Medizinische Analyseverfahren Produktvorteile Präzise definierte Spektrallinien für Messzwecke Stabile und reproduzierbare Emission Geeignet für hochgenaue optische Kalibrierungen Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Kadmium-Spektrallampe Speziell für wissenschaftliche Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für spektrale Analyseverfahren Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und Kadmium und ist daher umwelt- und gesundheitsgefährdend bei Beschädigung. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorschriften.310,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hamann, Karen: Psychologie im UmweltschutzPsychologie im Umweltschutz , Handbuch zur Förderung nachhaltigen Handelns , Sonstige > Motorkühlung , Erscheinungsjahr: 20160707, Produktform: Kartoniert, Autoren: Hamann, Karen~Baumann, Anna~Löschinger, Daniel, Seitenzahl/Blattzahl: 144, Keyword: BNE; Bildung; Bildung für nachhaltige Entwicklung; Nachhaltigkeitskommunikation; Naturschutz; Naturverständnis; Schule; Transfomation, Fachschema: Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz, Fachkategorie: Psychologie~Umweltschutz, Nachhaltigkeit, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Nachhaltigkeit, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Oekom Verlag GmbH, Verlag: Oekom Verlag GmbH, Verlag: oekom verlag, Länge: 208, Breite: 146, Höhe: 12, Gewicht: 227, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 142543922,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Was sind aktiv und Passivkonten?
Was sind aktiv und Passivkonten? Aktivkonten sind Konten, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Vorräte und Maschinen. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten eines Unternehmens, wie z.B. Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Durch die Trennung von Aktiv- und Passivkonten in der Buchhaltung wird die Bilanzstruktur eines Unternehmens transparent dargestellt und ermöglicht eine genaue Analyse der finanziellen Situation. Die Summe der Aktivkonten sollte immer mit der Summe der Passivkonten übereinstimmen, um das Grundprinzip der doppelten Buchführung zu erfüllen. **
-
Was sind aktiv und was Passivkonten?
Aktivkonten sind Konten in der Buchhaltung, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Konten, Vorräte und Maschinen. Diese Konten zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten des Unternehmens, wie z.B. Darlehen, Lieferantenkredite und Rückstellungen. Sie zeigen, wem das Unternehmen Geld schuldet und welche Verpflichtungen es hat. Zusammen bilden Aktiv- und Passivkonten die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
-
Woran erkennt man Aktiv- und Passivkonten?
Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen, wie z.B. Bankkonten oder Forderungen aus Lieferungen und Leistungen. Passivkonten hingegen repräsentieren Verbindlichkeiten oder Eigenkapital, wie z.B. Darlehen oder das gezeichnete Kapital. Man erkennt Aktivkonten daran, dass sie auf der linken Seite der Bilanz stehen, während Passivkonten auf der rechten Seite der Bilanz stehen. **
Ähnliche Suchbegriffe für Passivkonten
-
Messung der impliziten Einstellung zum Thema Umweltschutz. Vorschlag einer Messmethodik, Taschenbuch von Beate Höhn, GRIN, 978-3-668-31770-3Messung Der Impliziten Einstellung Zum Thema Umweltschutz. Vorschlag Einer Messmethodik, Taschenbuch Von Beate Höhn, Grin, 978-3-668-31770-3, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kritische Analyse der Erforderlichkeit einer umfassenderen Regulierung der Prüfung kapitalmarktorientierter Unternehmen, Taschenbuch von DanielKritische Analyse Der Erforderlichkeit Einer Umfassenderen Regulierung Der Prüfung Kapitalmarktorientierter Unternehmen, Taschenbuch Von Daniel Schreiber, Grin, 978-3-656-09925-3, Seitenanzahl: 3219,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
De Gruyter Internationale Rechnungslegung, Prüfung und Analyse (Deutsch, Hardcover, Gerrit Brösel, Rainer Kasperzak) (38969601)De Gruyter Internationale Rechnungslegung, Prüfung und Analyse (Deutsch, Hardcover, Gerrit Brösel, Rainer Kasperzak) (38969601)220,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auer Verlag UmweltschutzVerhütung, Sexualität und Umweltschutz – das sind u. a. aktuelle Themen, für die sich Ihre Schüler*innen interessieren. In den Schulbüchern werden diese Themen jedoch meist nicht aus der Sicht verschiedener Religionen behandelt. In dieser Unterrichtseinheit werden die Sichtweisen von Christentum, Judentum und Islam zum Thema "Umweltschutz" gegenübergestellt. Die Matrialien enthalten zahlreiche kopierfertige Arbeitsblätter mit Textauszügen und offiziellen Stellungnahmen, die die Positionen der monotheistischen Weltreligionen zum jeweiligen Thema darstellen. Die Arbeitsaufträge ermöglichen den Schüler*innen einen Vergleich der Sichtweisen sowie eine persönliche Beurteilung. Methodisch-didaktische Hinweise bieten Ihnen als Lehrkraft Anregungen zum Einsatz der Materialien.Inhaltliche Schwerpunktemoralisch-ethische Grundfragen Religion EthikArbeitsblätter Sichtweisen Weltreligionenethische Grundfragen WeltreligionenVergleich der Sichtweisen Weltreligionen UnterrichtPositionen monotheistische Weltreligionen Arbeitsblättermoralisch-ethische Fragestellungen WeltreligionenPositionen Weltreligionen Arbeitsblätter Religion Ethikmoralisch-ethische Konfliktfälle im Religions- und EthikunterrichtVergleich Weltreligionen Arbeitsblätter5,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens erfassen. Auf Aktivkonten werden die Vermögenswerte wie z.B. Bargeld, Forderungen oder Sachanlagen erfasst, während auf Passivkonten die Schulden wie z.B. Verbindlichkeiten oder Eigenkapital verbucht werden. Durch die Erfassung auf Bestandskonten kann der aktuelle Stand des Vermögens und der Schulden eines Unternehmens ermittelt werden. **
-
Sind alle Erfolgskonten wie Passivkonten zu behandeln?
Nein, nicht alle Erfolgskonten sind wie Passivkonten zu behandeln. Erfolgskonten werden verwendet, um Einnahmen, Ausgaben, Gewinne und Verluste zu verfolgen. Während Passivkonten die Verbindlichkeiten eines Unternehmens darstellen, sind Erfolgskonten Teil des Eigenkapitals und werden am Ende des Geschäftsjahres auf das Eigenkapitalkonto übertragen. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens widerspiegeln. Aktivkonten erfassen alle Vermögenswerte, wie z.B. Bargeld, Forderungen oder Maschinen, während Passivkonten die Schulden und Verbindlichkeiten, wie z.B. Kredite oder Lieferantenverbindlichkeiten, abbilden. Durch die Erfassung dieser Konten kann das Unternehmen den aktuellen Stand seines Vermögens und seiner Schulden ermitteln. **
-
Warum bezeichnet man aktiv und Passivkonten als bestandskonten?
Aktiv- und Passivkonten werden als Bestandskonten bezeichnet, da sie die finanziellen Positionen eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. Aktivkonten zeigen die Vermögenswerte und Forderungen des Unternehmens, während Passivkonten die Verbindlichkeiten und Eigenkapitalpositionen darstellen. Diese Konten sind wichtig, um den finanziellen Zustand eines Unternehmens zu analysieren und um festzustellen, ob es über genügend Vermögenswerte verfügt, um seine Verbindlichkeiten zu decken. Durch die Unterscheidung zwischen Aktiv- und Passivkonten können Unternehmen ihre finanzielle Stabilität und Leistungsfähigkeit besser beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.